Domain erfolgsrechnungen.de kaufen?
Wir ziehen mit dem Projekt
erfolgsrechnungen.de um.
Sind Sie am Kauf der Domain
erfolgsrechnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erfolgsrechnungen.de kaufen?
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **

Ähnliche Suchbegriffe für Betriebs
Top-Angebote
Produkte zum Begriff Betriebs:
-
Betriebs- und BerufshaftpflichtversicherungBetriebs- und Berufshaftpflichtversicherung , Allgemeine Versicherungsbedingungen für die Betriebs- und Berufshaftpflichtversicherung (AVB BHV) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230601, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Littbarski, Sigurd~Tenschert, Alice~Klein, Anke, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 929, Keyword: Haftpflichtversicherung; Umwelthaftpflichtversicherung; Umweltschadensversicherung; Produkthaftpflichtversicherung; AHB; AVB BHV, Fachschema: Arbeitsgesetz~Arbeitsrecht~Haftungsrecht~Handelsrecht~Recht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Arbeitsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 202, Breite: 142, Höhe: 52, Gewicht: 1068, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schild Betriebs-Brandschutzordnung, Kunststoff, 300x400 mmBetriebs-Brandschutzordnung Material: Kunststoff Format: 40 x 30 cm Alternative Nr.: 430K Basis-Mengeneinheit: Stück Breite in mm: 300 Erkennungsweite in m: 0 Gewicht in kg: 0,12681 Grundfarbe: Weiß Höhe in mm: 400 Material: Kunststoff Mengeneinheit: Stück Menge pro Einheit: 1 Symbolfarbe: Rot Textfarbe: Schwarz/Rot19,06 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aushang, Betriebs - Brandschutzordnung - 300x400x0.6 mm Aluminium geprägtAushang, Betriebs - Brandschutzordnung - 300x400x0.6 mm Aluminium geprägt Aushänge zum Brandschutz Aushang Betriebs - Brandschutzordnung, 400 x 300 mm Das Schild hat einen weißen Grund und einen breiten roten Rand. Die Überschrift des Schildes lautet "Betriebs - Brandschutzordnung". Darunter sind die wichtigsten Rettungs- und Brandbekämpfungsmaßnahmen im Falle eines Feuers erläutert. Im unteren Teil des Schildes sind noch Maßnahmen für Nachbargebäude im Brandfall erläutert. Das Schild "Betriebs - Brandschutzordnung" ist ein Hinweisschild angelehnt an die DIN 4066 und 4067. Dieser Aushang enthält wichtige Hinweise zum allgemeinen Brandschutz und richtigen Verhalten im Brandfall. Verringern Sie die Unfallgefahr und vermitteln Sie alle wichtigen Informationen und die Vorgehensweise im Brandfall. Material: Aluminium geprägt22,65 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **

Was sind Betriebs und Hilfsstoffe?
Was sind Betriebs und Hilfsstoffe? Betriebs- und Hilfsstoffe sind Materialien, die in einem Produktionsprozess verwendet werden, um ein bestimmtes Produkt herzustellen. Betriebsstoffe sind dabei Materialien, die direkt in das Endprodukt eingehen, wie beispielsweise Rohstoffe oder Halbfabrikate. Hilfsstoffe hingegen sind Materialien, die zwar für die Produktion benötigt werden, aber nicht im Endprodukt enthalten sind, wie beispielsweise Schmierstoffe oder Reinigungsmittel. Die richtige Auswahl und Verwendung von Betriebs- und Hilfsstoffen ist entscheidend für die Effizienz und Qualität eines Produktionsprozesses. **
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Betriebs:
-
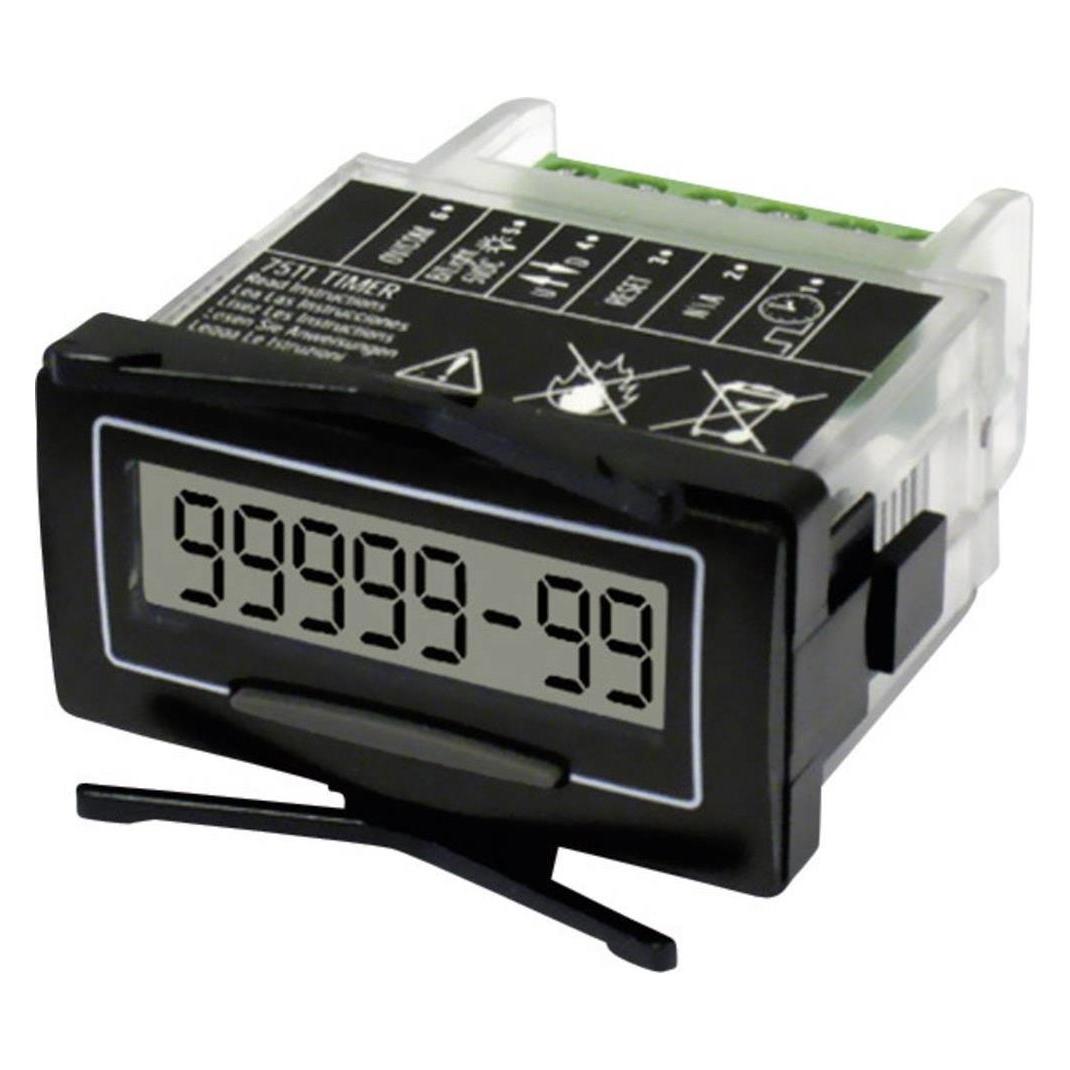
Trumeter, Energiemessgerät, 7511 Selbstversorgter Betriebs8-stelliges, selbstbetriebenes Zeitmessgerät mit Hoch- oder Runterzählfunktion und Stundenmesser, ausgestattet mit Reset-Taste und Hintergrundbeleuchtung. Dieser kompakte elektronische Zeitmesser und Stundenmesser mit LCD-Display ist für eine Vielzahl von Anwendungen konzipiert. Schraubklemmen sorgen für eine schnelle Verkabelung. Zu den Funktionen gehören eine Hintergrundbeleuchtung (externe 5 V/DC-Stromversorgung erforderlich), 4 Zeitmodi und eine Anzeige der Zählrichtung. Der Zählbereich umfasst Sekunden, Minuten und Sekunden, Stunden sowie 1/100 von Stunden und Minuten. Variable Montage an der Frontplatte mit DIN-Ausschnitt 45 x 20 mm mit hinteren Klemmen oder mit mitgeliefertem Flansch. Eine Dichtung sorgt für IP65-Schutz auf der Vorderseite.64,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebs- und BerufshaftpflichtversicherungBetriebs- und Berufshaftpflichtversicherung , Allgemeine Versicherungsbedingungen für die Betriebs- und Berufshaftpflichtversicherung (AVB BHV) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230601, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Littbarski, Sigurd~Tenschert, Alice~Klein, Anke, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 929, Keyword: Haftpflichtversicherung; Umwelthaftpflichtversicherung; Umweltschadensversicherung; Produkthaftpflichtversicherung; AHB; AVB BHV, Fachschema: Arbeitsgesetz~Arbeitsrecht~Haftungsrecht~Handelsrecht~Recht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Arbeitsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 202, Breite: 142, Höhe: 52, Gewicht: 1068, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Betriebs
-
Schild Betriebs-Brandschutzordnung, Kunststoff, 300x400 mmBetriebs-Brandschutzordnung Material: Kunststoff Format: 40 x 30 cm Alternative Nr.: 430K Basis-Mengeneinheit: Stück Breite in mm: 300 Erkennungsweite in m: 0 Gewicht in kg: 0,12681 Grundfarbe: Weiß Höhe in mm: 400 Material: Kunststoff Mengeneinheit: Stück Menge pro Einheit: 1 Symbolfarbe: Rot Textfarbe: Schwarz/Rot19,06 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aushang, Betriebs - Brandschutzordnung - 300x400x0.6 mm Aluminium geprägtAushang, Betriebs - Brandschutzordnung - 300x400x0.6 mm Aluminium geprägt Aushänge zum Brandschutz Aushang Betriebs - Brandschutzordnung, 400 x 300 mm Das Schild hat einen weißen Grund und einen breiten roten Rand. Die Überschrift des Schildes lautet "Betriebs - Brandschutzordnung". Darunter sind die wichtigsten Rettungs- und Brandbekämpfungsmaßnahmen im Falle eines Feuers erläutert. Im unteren Teil des Schildes sind noch Maßnahmen für Nachbargebäude im Brandfall erläutert. Das Schild "Betriebs - Brandschutzordnung" ist ein Hinweisschild angelehnt an die DIN 4066 und 4067. Dieser Aushang enthält wichtige Hinweise zum allgemeinen Brandschutz und richtigen Verhalten im Brandfall. Verringern Sie die Unfallgefahr und vermitteln Sie alle wichtigen Informationen und die Vorgehensweise im Brandfall. Material: Aluminium geprägt22,65 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Abschreibungen, Auswirkungen auf die Steuern auf den Gewinn nach dem Gesetz 12973/2014, Taschenbuch von Victor Sena,Alexandre Ribeiro, Verlag UnserAbschreibungen, Auswirkungen Auf Die Steuern Auf Den Gewinn Nach Dem Gesetz 12973/2014, Taschenbuch Von Victor Sena,alexandre Ribeiro, Verlag Unser Wissen, 978-620-3-92082-6, Seitenanzahl: 7235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Was sind Betriebs und Hilfsstoffe?
Was sind Betriebs und Hilfsstoffe? Betriebs- und Hilfsstoffe sind Materialien, die in einem Produktionsprozess verwendet werden, um ein bestimmtes Produkt herzustellen. Betriebsstoffe sind dabei Materialien, die direkt in das Endprodukt eingehen, wie beispielsweise Rohstoffe oder Halbfabrikate. Hilfsstoffe hingegen sind Materialien, die zwar für die Produktion benötigt werden, aber nicht im Endprodukt enthalten sind, wie beispielsweise Schmierstoffe oder Reinigungsmittel. Die richtige Auswahl und Verwendung von Betriebs- und Hilfsstoffen ist entscheidend für die Effizienz und Qualität eines Produktionsprozesses. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.