Domain erfolgsrechnungen.de kaufen?
Wir ziehen mit dem Projekt
erfolgsrechnungen.de um.
Sind Sie am Kauf der Domain
erfolgsrechnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erfolgsrechnungen.de kaufen?
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **

Ähnliche Suchbegriffe für Erweitern
Top-Angebote
Produkte zum Begriff Erweitern:
-
Permantier, Martin: Haltung erweiternHaltung erweitern , Transformationsimpulse: ICH, WIR, ALLE gestalten Transformation , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230606, Produktform: Leinen, Autoren: Permantier, Martin, Seitenzahl/Blattzahl: 367, Abbildungen: mit zahlreichen farbigen IllustrationenMit Lesezeichen, Keyword: Flexibilität; Team; Führung; Innovation, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Entrepreneurship~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensführung~Organisationstheorie und -verhalten~Management und Managementtechniken, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 241, Breite: 166, Höhe: 27, Gewicht: 730, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 291770334,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haltung erweitern, Fachbücher von Martin PermantierVorteile - Fortsetzung des erfolgreichen Titels "Attitude Matters" - Hervorhebung der inneren Mentoren, die uns leiten - Besseres Management von Krisen im Zusammenhang mit der Entwicklung der Einstellung - Viele praktische Anwendungsbeispiele Zitat/Testimonial "Eine Einstellung zu haben bedeutet für mich, aus einer grundlegenden Überzeugung zu handeln, die die ganze Person umfasst, einschliesslich ihres Körpers, Geistes und ihrer Gefühle. Eine Einstellung besteht nicht aus einer spezifischen Regel wie 'Du sollst nicht töten'; vielmehr ist es eine Handlungsdisposition, die sich im Laufe des Lebens und der Erfahrungen einer Person entwickelt, mit anderen Worten, in der individuellen Ausführung des Lebens." Christiane Woopen, ehemalige Vorsitzende des Europäischen Ethikrates Über das Werk Seit der Veröffentlichung von "Attitude Matters" im August 2019 konnten wir eine Vielzahl von Workshops, Seminaren und Schulungen durchführen. In dieser Zusammenarbeit ist viel neues Material entstanden. Ich erinnere mich noch gut daran, wie aufgeregt ich über viele Rednerengagements im Sommer 2020 war und wie gross die Enttäuschung war, als sie alle innerhalb einer Woche im März abgesagt wurden. Der Übergang zu virtuellen Vorträgen und Schulungen eröffnete jedoch Möglichkeiten, die wir zuvor nicht gesehen hatten. Für die Robert Bosch GmbH konnten wir eine globale Lernreise für über 1.500 Führungskräfte gestalten. Wir hatten Teilnehmer aus über 40 Ländern. LinkedIn, das zuvor eine untergeordnete Rolle gespielt hatte, stellte sich als wunderbares Netzwerk heraus, über das wir ebenfalls eine Vielzahl von Veranstaltungen abhalten konnten. Und ich lernte mein Publikum kennen, das viele Coaches, Organisationsberater, Führungskräfte und Unternehmer umfasst. Ihr Feedback, Lob und Kritik waren auch eine Ermutigung, die neuen Ideen in diesem Buch zusammenzustellen. Der grösste Wunsch war es, praktische Anwendungsbeispiele zu erhalten, um die Reise innerhalb ihrer eigenen Organisationen zu beginnen. Dieses Buch soll als Transformationsbuch dienen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **

Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
Top-Angebote
Produkte zum Begriff Erweitern:
-
Permantier, Martin: Haltung erweiternHaltung erweitern , Transformationsimpulse: ICH, WIR, ALLE gestalten Transformation , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230606, Produktform: Leinen, Autoren: Permantier, Martin, Seitenzahl/Blattzahl: 367, Abbildungen: mit zahlreichen farbigen IllustrationenMit Lesezeichen, Keyword: Flexibilität; Team; Führung; Innovation, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Entrepreneurship~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensführung~Organisationstheorie und -verhalten~Management und Managementtechniken, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 241, Breite: 166, Höhe: 27, Gewicht: 730, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 291770334,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Erweitern
-
Haltung erweitern, Fachbücher von Martin PermantierVorteile - Fortsetzung des erfolgreichen Titels "Attitude Matters" - Hervorhebung der inneren Mentoren, die uns leiten - Besseres Management von Krisen im Zusammenhang mit der Entwicklung der Einstellung - Viele praktische Anwendungsbeispiele Zitat/Testimonial "Eine Einstellung zu haben bedeutet für mich, aus einer grundlegenden Überzeugung zu handeln, die die ganze Person umfasst, einschliesslich ihres Körpers, Geistes und ihrer Gefühle. Eine Einstellung besteht nicht aus einer spezifischen Regel wie 'Du sollst nicht töten'; vielmehr ist es eine Handlungsdisposition, die sich im Laufe des Lebens und der Erfahrungen einer Person entwickelt, mit anderen Worten, in der individuellen Ausführung des Lebens." Christiane Woopen, ehemalige Vorsitzende des Europäischen Ethikrates Über das Werk Seit der Veröffentlichung von "Attitude Matters" im August 2019 konnten wir eine Vielzahl von Workshops, Seminaren und Schulungen durchführen. In dieser Zusammenarbeit ist viel neues Material entstanden. Ich erinnere mich noch gut daran, wie aufgeregt ich über viele Rednerengagements im Sommer 2020 war und wie gross die Enttäuschung war, als sie alle innerhalb einer Woche im März abgesagt wurden. Der Übergang zu virtuellen Vorträgen und Schulungen eröffnete jedoch Möglichkeiten, die wir zuvor nicht gesehen hatten. Für die Robert Bosch GmbH konnten wir eine globale Lernreise für über 1.500 Führungskräfte gestalten. Wir hatten Teilnehmer aus über 40 Ländern. LinkedIn, das zuvor eine untergeordnete Rolle gespielt hatte, stellte sich als wunderbares Netzwerk heraus, über das wir ebenfalls eine Vielzahl von Veranstaltungen abhalten konnten. Und ich lernte mein Publikum kennen, das viele Coaches, Organisationsberater, Führungskräfte und Unternehmer umfasst. Ihr Feedback, Lob und Kritik waren auch eine Ermutigung, die neuen Ideen in diesem Buch zusammenzustellen. Der grösste Wunsch war es, praktische Anwendungsbeispiele zu erhalten, um die Reise innerhalb ihrer eigenen Organisationen zu beginnen. Dieses Buch soll als Transformationsbuch dienen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
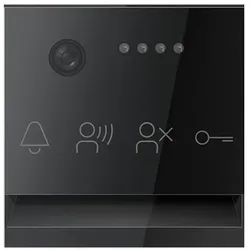
TCS Bus- Modul F=erweitern E50527Grundfunktionen: Kommunikationstechnologie Universal TCS:BUS und Video-2-Draht:BUS selbst erkennend, Ersatzteil, Einbau Kommunikationsmodul Video für PES PRO Außenstationen, Geräte Highlights: Sprachverarbeitung digital, Dämmerungsschalter für Namensschild- und Tastenbeleuchtung, Funktional erweiterbar mit Relaismodul zum gezielten Türöffnen, zum Lichtschalten und für weitere Steuerbefehle, Barrierefrei-Symbole, Sprachverbindung: Sprachsteuerung Voll-Duplex, Gesprächszeit (s) 56, Türbereitschaftszeit (s) 56, optische Anzeigen: Anzeige Türöffnen blau leuchtendes Türöffnersymbol (Barrierefreiheit), Anzeige Sprechverbindung grün leuchtendes Sprechensymbol (Barrierefreiheit), Rufanzeige gelb leuchtendes Rufsymbol (Barrierefreiheit), Anzeige von Fehlern rot leuchtendes Fehler-Symbol (Barrierefreiheit), Fehleranzeige optisch und akustisch, Funktionen: Modulbauweise für Umrüstung bei Bedarf z. B. , - Kommunikationsmodul Audio und Video, Anschlüsse für Klingeltastenerweiterung und Relais, Date516,89 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
TCS Bus- Modul F=erweitern E50606Grundfunktionen: Kommunikationstechnologie Universal TCS:BUS und Video-2-Draht:BUS selbst erkennend, Ersatzteil, Einbau Kommunikationsmodul Audio für PES PRO Außenstationen, Geräte Highlights: Sprachverarbeitung digital, Dämmerungsschalter für Namensschild- und Tastenbeleuchtung, Funktional erweiterbar mit Relaismodul zum gezielten Türöffnen, zum Lichtschalten und für weitere Steuerbefehle, Barrierefrei-Symbole, Sprachverbindung: Sprachsteuerung Voll-Duplex, Gesprächszeit (s) 56, Türbereitschaftszeit (s) 56, optische Anzeigen: Anzeige Türöffnen blau leuchtendes Türöffnersymbol (Barrierefreiheit), Anzeige Sprechverbindung grün leuchtendes Sprechensymbol (Barrierefreiheit), Rufanzeige gelb leuchtendes Rufsymbol (Barrierefreiheit), Anzeige von Fehlern rot leuchtendes Fehler-Symbol (Barrierefreiheit), Fehleranzeige optisch und akustisch, Funktionen: Modulbauweise für Umrüstung bei Bedarf z. B. , - Kommunikationsmodul Audio und Video, Anschlüsse für Klingeltastenerweiterung und Relais, Date164,68 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.