Domain erfolgsrechnungen.de kaufen?
Wir ziehen mit dem Projekt
erfolgsrechnungen.de um.
Sind Sie am Kauf der Domain
erfolgsrechnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erfolgsrechnungen.de kaufen?
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **

Ähnliche Suchbegriffe für Ausweis-und-Bewertung-von
Top-Angebote
Produkte zum Begriff Ausweis-und-Bewertung-von:
-
Ausweis und Bewertung neuer Finanzierungsinstrumente in der Bankbilanz., Taschenbuch von Armin Schwarze, Duncker & Humblot, 978-3-428-06691-9Ausweis Und Bewertung Neuer Finanzierungsinstrumente In Der Bankbilanz., Taschenbuch Von Armin Schwarze, Duncker & Humblot, 978-3-428-06691-9, Seitenanzahl: 24059,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erhebung und Bewertung von Zeugenaussagen im StrafprozessDie Erhebung und Bewertung von Zeugenaussagen im Strafprozess , Juristische, aussagepsychologische und psychiatrische Aspekte. Bd. 7 , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240829, Produktform: Kartoniert, Redaktion: Deckers, Rüdiger~Köhnken, Günter~Lederer, Jenny, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Angriff auf die Nullhypothese; Autobiographisches Gedächtnis; Beweiswürdigung; Gedächtnis; Gedächtnisinhalte; Kindesmissbrauch; Neurobiologische Veränderungen; Opferschutz; Quellenverwechselung; Rituelle sexuelle Gewalt; Sexueller Missbrauch von Kindern; Trauma und Gedächtnis; Traumaforschung; mind-control; § 184l StGB, Fachschema: Strafprozessrecht - Strafprozessordnung - StPO~Kognitionswissenschaft~Forensik~Gericht (juristisch) / Forensik~Forensik / Psychologie~Psychologie / Gericht, Kriminalität, Strafvollzug~Kognitionspsychologie~Psychologie / Kognitionspsychologie~Kriminologie~Strafrecht, Fachkategorie: Kognitionswissenschaft~Kriminalpsychologie, forensische Psychologie~Kognitive Psychologie~Kriminologie: Rechtliche Aspekte~Juristische Fähigkeiten: Abhandlungen & rechtliche Texte~Juristische Fähigkeiten: Forschungsmethoden~Strafrecht, allgemein, Warengruppe: HC/Strafrecht, Fachkategorie: Forensik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BWV Berliner-Wissenschaft, Verlag: BWV Berliner-Wissenschaft, Verlag: BWV Berliner Wissenschafts-Verlag, Blätteranzahl: 128 Blätter, Länge: 242, Breite: 173, Höhe: 10, Gewicht: 231, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
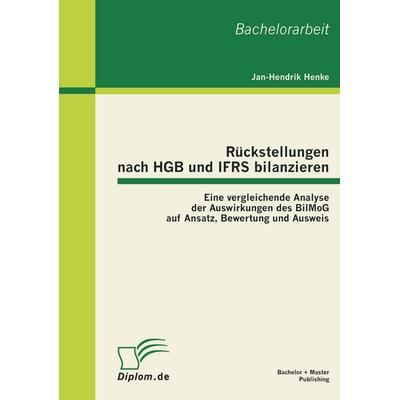
Rückstellungen nach HGB und IFRS bilanzieren: Eine vergleichende Analyse der Auswirkungen des BilMoG auf Ansatz, Bewertung und Ausweis, TaschenbuchRückstellungen Nach Hgb Und Ifrs Bilanzieren: Eine Vergleichende Analyse Der Auswirkungen Des Bilmog Auf Ansatz, Bewertung Und Ausweis, Taschenbuch Von Jan-hendrik Henke, Bachelor + Master Publishing, 978-3-86341-084-1, Seitenanzahl: 6224,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Wie werden Abschreibungen in der Bilanz eines Unternehmens verbucht und welche Bedeutung haben sie für die finanzielle Bewertung des Unternehmens?
Abschreibungen werden als Aufwand in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Gleichzeitig reduzieren sie den Wert der Vermögensgegenstände in der Bilanz, da diese über die Nutzungsdauer abgeschrieben werden. Abschreibungen sind wichtig für die korrekte Darstellung des Unternehmensvermögens und beeinflussen die finanzielle Bewertung des Unternehmens, da sie Auskunft über den tatsächlichen Wert der Vermögensgegenstände geben. **
-
Wie unterscheiden sich die verschiedenen Methoden zur Bewertung von Vorräten in der Bilanz? Welche Auswirkungen haben diese Bewertungsmethoden auf die Gewinn- und Verlustrechnung?
Die verschiedenen Methoden zur Bewertung von Vorräten in der Bilanz sind FIFO (First-In-First-Out), LIFO (Last-In-First-Out) und Durchschnittsmethode. Diese Methoden haben unterschiedliche Auswirkungen auf die Gewinn- und Verlustrechnung, da sie zu unterschiedlichen Kosten und somit zu unterschiedlichen Gewinnen oder Verlusten führen können. Die Wahl der Bewertungsmethode kann daher die Gewinne oder Verluste eines Unternehmens beeinflussen. **


Welche Arten von Abschreibungen werden in der Buchhaltung verwendet und wie beeinflussen sie die Bewertung von Vermögenswerten?
Es gibt zwei Arten von Abschreibungen in der Buchhaltung: lineare Abschreibungen und degressive Abschreibungen. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen in den ersten Jahren höhere Abschreibungen aufweisen. Abschreibungen beeinflussen die Bewertung von Vermögenswerten, da sie den Buchwert eines Vermögenswerts reduzieren und somit die tatsächliche Wertminderung im Laufe der Zeit widerspiegeln. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Top-Angebote
Produkte zum Begriff Ausweis-und-Bewertung-von:
-
Ausweis und Bewertung von immateriellen Vermögensgegenständen, Taschenbuch von Birguel Eslik, GRIN, 978-3-638-64001-5Ausweis Und Bewertung Von Immateriellen Vermögensgegenständen, Taschenbuch Von Birguel Eslik, Grin, 978-3-638-64001-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
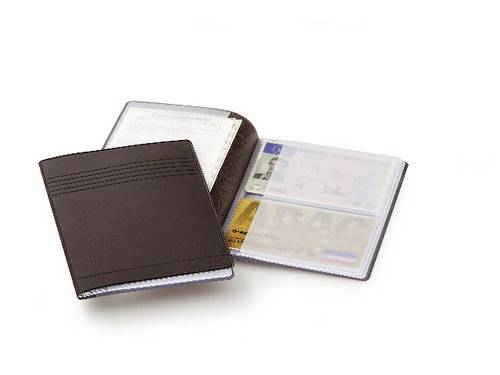
Ausweis- und KreditkartenhülleAusweis- und Kreditkartenhülle. Werkstoff: Kunststoff. Ausführung der Oberflächen-Beschaffenheit: genarbt. Ausführung: Greifausschnitt vorhanden. Mit eingeschweißten transparenten Taschen für 4 Kredit-, Scheck- oder Mitgliedskarten (54 x 85 mm) und 4 Ausweisdokumente (80 x 115 mm). Anordnung der Lage der Öffnungsseite: zur Mitte hin offen. Farbe: anthrazit.5,56 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ausweis und Bewertung neuer Finanzierungsinstrumente in der Bankbilanz., Taschenbuch von Armin Schwarze, Duncker & Humblot, 978-3-428-06691-9Ausweis Und Bewertung Neuer Finanzierungsinstrumente In Der Bankbilanz., Taschenbuch Von Armin Schwarze, Duncker & Humblot, 978-3-428-06691-9, Seitenanzahl: 24059,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erhebung und Bewertung von Zeugenaussagen im StrafprozessDie Erhebung und Bewertung von Zeugenaussagen im Strafprozess , Juristische, aussagepsychologische und psychiatrische Aspekte. Bd. 7 , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240829, Produktform: Kartoniert, Redaktion: Deckers, Rüdiger~Köhnken, Günter~Lederer, Jenny, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Angriff auf die Nullhypothese; Autobiographisches Gedächtnis; Beweiswürdigung; Gedächtnis; Gedächtnisinhalte; Kindesmissbrauch; Neurobiologische Veränderungen; Opferschutz; Quellenverwechselung; Rituelle sexuelle Gewalt; Sexueller Missbrauch von Kindern; Trauma und Gedächtnis; Traumaforschung; mind-control; § 184l StGB, Fachschema: Strafprozessrecht - Strafprozessordnung - StPO~Kognitionswissenschaft~Forensik~Gericht (juristisch) / Forensik~Forensik / Psychologie~Psychologie / Gericht, Kriminalität, Strafvollzug~Kognitionspsychologie~Psychologie / Kognitionspsychologie~Kriminologie~Strafrecht, Fachkategorie: Kognitionswissenschaft~Kriminalpsychologie, forensische Psychologie~Kognitive Psychologie~Kriminologie: Rechtliche Aspekte~Juristische Fähigkeiten: Abhandlungen & rechtliche Texte~Juristische Fähigkeiten: Forschungsmethoden~Strafrecht, allgemein, Warengruppe: HC/Strafrecht, Fachkategorie: Forensik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BWV Berliner-Wissenschaft, Verlag: BWV Berliner-Wissenschaft, Verlag: BWV Berliner Wissenschafts-Verlag, Blätteranzahl: 128 Blätter, Länge: 242, Breite: 173, Höhe: 10, Gewicht: 231, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
Ähnliche Suchbegriffe für Ausweis-und-Bewertung-von
-
Rückstellungen nach HGB und IFRS bilanzieren: Eine vergleichende Analyse der Auswirkungen des BilMoG auf Ansatz, Bewertung und Ausweis, TaschenbuchRückstellungen Nach Hgb Und Ifrs Bilanzieren: Eine Vergleichende Analyse Der Auswirkungen Des Bilmog Auf Ansatz, Bewertung Und Ausweis, Taschenbuch Von Jan-hendrik Henke, Bachelor + Master Publishing, 978-3-86341-084-1, Seitenanzahl: 6224,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latente Steuern im Konzernabschluss. Entstehung, Ausweis und Bilanzierung, Taschenbuch von Christian Koeber, GRIN, 978-3-656-41185-7Latente Steuern Im Konzernabschluss. Entstehung, Ausweis Und Bilanzierung, Taschenbuch Von Christian Koeber, Grin, 978-3-656-41185-7, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abschreibungen in der Bilanz eines Unternehmens verbucht und welche Bedeutung haben sie für die finanzielle Bewertung des Unternehmens?
Abschreibungen werden als Aufwand in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Gleichzeitig reduzieren sie den Wert der Vermögensgegenstände in der Bilanz, da diese über die Nutzungsdauer abgeschrieben werden. Abschreibungen sind wichtig für die korrekte Darstellung des Unternehmensvermögens und beeinflussen die finanzielle Bewertung des Unternehmens, da sie Auskunft über den tatsächlichen Wert der Vermögensgegenstände geben. **
-
Wie unterscheiden sich die verschiedenen Methoden zur Bewertung von Vorräten in der Bilanz? Welche Auswirkungen haben diese Bewertungsmethoden auf die Gewinn- und Verlustrechnung?
Die verschiedenen Methoden zur Bewertung von Vorräten in der Bilanz sind FIFO (First-In-First-Out), LIFO (Last-In-First-Out) und Durchschnittsmethode. Diese Methoden haben unterschiedliche Auswirkungen auf die Gewinn- und Verlustrechnung, da sie zu unterschiedlichen Kosten und somit zu unterschiedlichen Gewinnen oder Verlusten führen können. Die Wahl der Bewertungsmethode kann daher die Gewinne oder Verluste eines Unternehmens beeinflussen. **
-
Welche Arten von Abschreibungen werden in der Buchhaltung verwendet und wie beeinflussen sie die Bewertung von Vermögenswerten?
Es gibt zwei Arten von Abschreibungen in der Buchhaltung: lineare Abschreibungen und degressive Abschreibungen. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen in den ersten Jahren höhere Abschreibungen aufweisen. Abschreibungen beeinflussen die Bewertung von Vermögenswerten, da sie den Buchwert eines Vermögenswerts reduzieren und somit die tatsächliche Wertminderung im Laufe der Zeit widerspiegeln. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.