Domain erfolgsrechnungen.de kaufen?
Wir ziehen mit dem Projekt
erfolgsrechnungen.de um.
Sind Sie am Kauf der Domain
erfolgsrechnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erfolgsrechnungen.de kaufen?
Wie kann man durch Abschreibungen Steuern sparen?
Wie kann man durch Abschreibungen Steuern sparen? Abschreibungen sind Kosten, die Unternehmen von ihren steuerpflichtigen Einnahmen abziehen können, um ihren steuerpflichtigen Gewinn zu verringern. Durch Abschreibungen können Unternehmen also ihre Steuerlast reduzieren und somit Steuern sparen. Indem sie die Kosten für die Nutzung von Vermögenswerten über deren Nutzungsdauer verteilen, können Unternehmen ihre steuerliche Belastung senken. Es ist wichtig, dass Unternehmen die steuerlichen Vorschriften und Regelungen bezüglich Abschreibungen genau einhalten, um Steuern legal zu sparen. **
Wo stehen Steuern in der Bilanz?
Wo stehen Steuern in der Bilanz? Steuern werden in der Bilanz unter den Verbindlichkeiten ausgewiesen, da sie eine finanzielle Verpflichtung des Unternehmens darstellen. Sie sind ein wichtiger Bestandteil der Passiva-Seite der Bilanz, da sie zeigen, wie viel das Unternehmen an Steuern schuldet. Zudem können Steuern auch als Rückstellungen in der Bilanz erscheinen, wenn das Unternehmen noch nicht genau weiß, wie hoch die endgültige Steuerlast sein wird. Insgesamt sind Steuern ein wichtiger Bestandteil der Bilanz, da sie die finanzielle Situation des Unternehmens widerspiegeln. **

Ähnliche Suchbegriffe für Riedel-Christopher-Steuern-beim
Top-Angebote
Produkte zum Begriff Riedel-Christopher-Steuern-beim:
-
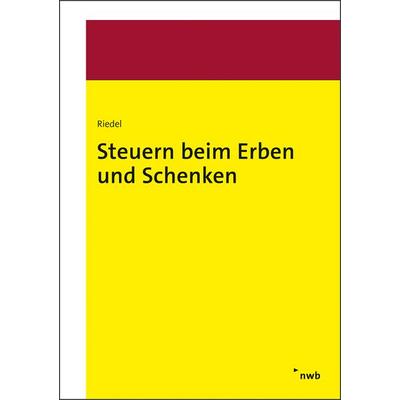
Steuern beim Erben und Schenken, Taschenbuch von Christopher Riedel, Deutscher Notarverlag GmbH & Co. KG Fachverlag für Notare, 978-3-95646-314-3Steuern Beim Erben Und Schenken, Taschenbuch Von Christopher Riedel, Deutscher Notarverlag Gmbh & Co. Kg Fachverlag Für Notare, 978-3-95646-314-3, Seitenanzahl: 42059,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel, Christopher: Steuern beim Erben und SchenkenSteuern beim Erben und Schenken , Bei der Übertragung von Vermögen darf die damit verbundene Steuerlast nicht unberücksichtigt bleiben. Das vorliegende Werk gibt einen Überblick über die wesentlichen steuerlichen Aspekte bei Erbfällen und Schenkungen. Schwerpunkte sind dabei das Erbschaftsteuergesetz und das Bewertungsgesetz, es wird aber auch ein Blick auf die Ertragsteuern und die Grunderwerbsteuer geworfen. Das Buch richtet sich vor allem an diejenigen, die eine kompakte Zusammenfassung der gesetzlichen Rahmenbedingungen und Anwendungsvorgaben suchen. Die Änderungen erbschaftsteuerlicher Regelungen durch das Wachstumschancengesetz vom 27.3.2024 wurden berücksichtigt.¿ Aus dem Inhalt: Erbschaft- und Schenkungsteuerrecht - persönliche und sachliche Steuerpflicht - Ermittlung des steuerpflichtigen Erwerbs - Bewertung des Erwerbs - persönliche und sachliche Steuerbefreiungen - Stundung - verfahrensrechtliche Aspekte Begünstigungen für das Produktivvermögen steuerorientierte Gestaltungen Grundzüge des Ertragsteuerrechts ertragsteuerliche Folgen der Erbauseinandersetzung Grunderwerbsteuer Umsatzsteuer Immobilienbewertung Dert Titel ist einze Lizenznahme des zerb verlags. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: NotarPraxis##, Autoren: Riedel, Christopher, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: ErbStG; Erbschaft; Erbschaftsteuer; Erbschaftsteuer- und Schenkungsteuergesetz; Erbschaftsteuerecht; GrEStG; Grunderwerbsteuer; Schenkung; Schenkung unter Lebenden; Schenkungen unter Gesellschaftern; Schenkungsteuer; Steuerrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Steuer- und Abgabenrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 25, Gewicht: 532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel:Steuern beim Erben und Schenken, Fachbücher von Christopher RiedelBei der Übertragung von Vermögen darf die damit verbundene Steuerlast nicht unberücksichtigt bleiben. Das vorliegende Werk gibt einen Überblick über die wesentlichen steuerlichen Aspekte bei Erbfällen und Schenkungen. Schwerpunkte sind dabei das Erbschaftsteuergesetz und das Bewertungsgesetz, es wird aber auch ein Blick auf die Ertragsteuern und die Grunderwerbsteuer geworfen. Das Buch richtet sich vor allem an diejenigen, die eine kompakte Zusammenfassung der gesetzlichen Rahmenbedingungen und Anwendungsvorgaben suchen. Die Änderungen erbschaftsteuerlicher Regelungen durch das Wachstumschancengesetz vom 27. März 2024 wurden berücksichtigt. Aus dem Inhalt: - Erbschaft- und Schenkungsteuerrecht - persönliche und sachliche Steuerpflicht - Ermittlung des steuerpflichtigen Erwerbs - Bewertung des Erwerbs - persönliche und sachliche Steuerbefreiungen - Stundung - verfahrensrechtliche Aspekte - Begünstigungen für das Produktivvermögen - steuerorientierte Gestaltungen - Grundzüge des Ertragsteuerrechts - ertragsteuerliche Folgen der Erbauseinandersetzung - Grunderwerbsteuer - Umsatzsteuer - Immobilienbewertung Der Titel ist eine Lizenznahme des Zerb Verlags.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Gewinn vor Steuern?
Was ist der Gewinn vor Steuern? Der Gewinn vor Steuern ist der Gesamtbetrag an Einnahmen, den ein Unternehmen erzielt hat, bevor Steuern abgezogen werden. Er wird berechnet, indem man die Gesamteinnahmen des Unternehmens abzüglich der Gesamtkosten und Aufwendungen nimmt. Der Gewinn vor Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er gibt Aufschluss darüber, wie profitabel ein Unternehmen ist, bevor Steuern berücksichtigt werden. **
-
Wie berechnet man Gewinn nach Steuern?
Um den Gewinn nach Steuern zu berechnen, muss man zunächst den Bruttogewinn ermitteln, indem man die Gesamteinnahmen abzüglich der Gesamtkosten subtrahiert. Anschließend zieht man die Steuern von diesem Bruttogewinn ab, um den Nettogewinn zu erhalten. Die Steuern können je nach Unternehmensstruktur und Steuergesetzen variieren. Es ist wichtig, die Steuersätze und -regelungen des jeweiligen Landes zu berücksichtigen, um den Gewinn nach Steuern korrekt zu berechnen. Es empfiehlt sich, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die Berechnung korrekt durchgeführt wird. **
-
Wo finde ich Gewinn vor Steuern?
Gewinn vor Steuern findet sich in der Gewinn- und Verlustrechnung eines Unternehmens. Dort wird der Gewinn vor Steuern als Zwischensumme vor Abzug der Steuern ausgewiesen. Dieser Wert gibt Aufschluss darüber, wie profitabel das Unternehmen operiert, bevor Steuern abgeführt werden. Investoren und Analysten betrachten den Gewinn vor Steuern oft als wichtige Kennzahl, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. In der Bilanz eines Unternehmens wird der Gewinn vor Steuern als Teil des Eigenkapitals ausgewiesen. **
-
Was ist der Gewinn nach Steuern?
Der Gewinn nach Steuern ist der Betrag, der übrig bleibt, nachdem alle Steuern von einem Unternehmen abgezogen wurden. Es handelt sich um den Nettogewinn, der für die Aktionäre oder Eigentümer verfügbar ist. Der Gewinn nach Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er kann auch dazu verwendet werden, um die Steuerbelastung eines Unternehmens zu analysieren und Vergleiche mit anderen Unternehmen anzustellen. Insgesamt ist der Gewinn nach Steuern ein entscheidender Wert, um die finanzielle Gesundheit und den Erfolg eines Unternehmens zu bewerten. **
Wie viel Steuern zahlen auf Gewinn?
Wie viel Steuern auf Gewinn gezahlt werden müssen, hängt von verschiedenen Faktoren ab, wie dem Steuersatz in dem Land, in dem das Unternehmen ansässig ist, sowie von eventuellen Steuervergünstigungen oder -erleichterungen. In den meisten Ländern wird der Gewinn besteuert, der nach Abzug von Betriebsausgaben, Abschreibungen und anderen abzugsfähigen Kosten verbleibt. Es gibt auch Unterschiede zwischen der Besteuerung von Unternehmen und der Besteuerung von Einzelunternehmern oder Personengesellschaften. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberatungsgesellschaft beraten zu lassen, um die genaue Höhe der Steuern auf den Gewinn zu ermitteln. **
Wo stehen latente Steuern in der Bilanz?
Latente Steuern stehen in der Bilanz eines Unternehmens in der Position "Ertragssteuern" oder "Steuerrückstellungen". Sie werden ausgewiesen, um temporäre Unterschiede zwischen den handelsrechtlichen und steuerlichen Gewinnen auszugleichen. Diese Unterschiede entstehen beispielsweise durch Abschreibungen, Rückstellungen oder Bewertungseinheiten nach unterschiedlichen Regelungen. Latente Steuern zeigen somit die zukünftigen Steuerzahlungen oder -erstattungen an, die sich aus diesen temporären Differenzen ergeben könnten. Unternehmen müssen diese latente Steuern in ihrer Bilanz ausweisen, um eine korrekte Darstellung der steuerlichen Verpflichtungen oder Ansprüche zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Riedel-Christopher-Steuern-beim:
-
Steuern beim Erben und Schenken, Taschenbuch von Christopher Riedel, Deutscher Notarverlag GmbH & Co. KG Fachverlag für Notare, 978-3-95646-314-3Steuern Beim Erben Und Schenken, Taschenbuch Von Christopher Riedel, Deutscher Notarverlag Gmbh & Co. Kg Fachverlag Für Notare, 978-3-95646-314-3, Seitenanzahl: 42059,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riedel, Christopher: Steuern beim Erben und SchenkenSteuern beim Erben und Schenken , Bei der Übertragung von Vermögen darf die damit verbundene Steuerlast nicht unberücksichtigt bleiben. Das vorliegende Werk gibt einen Überblick über die wesentlichen steuerlichen Aspekte bei Erbfällen und Schenkungen. Schwerpunkte sind dabei das Erbschaftsteuergesetz und das Bewertungsgesetz, es wird aber auch ein Blick auf die Ertragsteuern und die Grunderwerbsteuer geworfen. Das Buch richtet sich vor allem an diejenigen, die eine kompakte Zusammenfassung der gesetzlichen Rahmenbedingungen und Anwendungsvorgaben suchen. Die Änderungen erbschaftsteuerlicher Regelungen durch das Wachstumschancengesetz vom 27.3.2024 wurden berücksichtigt.¿ Aus dem Inhalt: Erbschaft- und Schenkungsteuerrecht - persönliche und sachliche Steuerpflicht - Ermittlung des steuerpflichtigen Erwerbs - Bewertung des Erwerbs - persönliche und sachliche Steuerbefreiungen - Stundung - verfahrensrechtliche Aspekte Begünstigungen für das Produktivvermögen steuerorientierte Gestaltungen Grundzüge des Ertragsteuerrechts ertragsteuerliche Folgen der Erbauseinandersetzung Grunderwerbsteuer Umsatzsteuer Immobilienbewertung Dert Titel ist einze Lizenznahme des zerb verlags. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: NotarPraxis##, Autoren: Riedel, Christopher, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Keyword: ErbStG; Erbschaft; Erbschaftsteuer; Erbschaftsteuer- und Schenkungsteuergesetz; Erbschaftsteuerecht; GrEStG; Grunderwerbsteuer; Schenkung; Schenkung unter Lebenden; Schenkungen unter Gesellschaftern; Schenkungsteuer; Steuerrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Steuer- und Abgabenrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 25, Gewicht: 532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man durch Abschreibungen Steuern sparen?
Wie kann man durch Abschreibungen Steuern sparen? Abschreibungen sind Kosten, die Unternehmen von ihren steuerpflichtigen Einnahmen abziehen können, um ihren steuerpflichtigen Gewinn zu verringern. Durch Abschreibungen können Unternehmen also ihre Steuerlast reduzieren und somit Steuern sparen. Indem sie die Kosten für die Nutzung von Vermögenswerten über deren Nutzungsdauer verteilen, können Unternehmen ihre steuerliche Belastung senken. Es ist wichtig, dass Unternehmen die steuerlichen Vorschriften und Regelungen bezüglich Abschreibungen genau einhalten, um Steuern legal zu sparen. **
-
Wo stehen Steuern in der Bilanz?
Wo stehen Steuern in der Bilanz? Steuern werden in der Bilanz unter den Verbindlichkeiten ausgewiesen, da sie eine finanzielle Verpflichtung des Unternehmens darstellen. Sie sind ein wichtiger Bestandteil der Passiva-Seite der Bilanz, da sie zeigen, wie viel das Unternehmen an Steuern schuldet. Zudem können Steuern auch als Rückstellungen in der Bilanz erscheinen, wenn das Unternehmen noch nicht genau weiß, wie hoch die endgültige Steuerlast sein wird. Insgesamt sind Steuern ein wichtiger Bestandteil der Bilanz, da sie die finanzielle Situation des Unternehmens widerspiegeln. **
-
Was ist der Gewinn vor Steuern?
Was ist der Gewinn vor Steuern? Der Gewinn vor Steuern ist der Gesamtbetrag an Einnahmen, den ein Unternehmen erzielt hat, bevor Steuern abgezogen werden. Er wird berechnet, indem man die Gesamteinnahmen des Unternehmens abzüglich der Gesamtkosten und Aufwendungen nimmt. Der Gewinn vor Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er gibt Aufschluss darüber, wie profitabel ein Unternehmen ist, bevor Steuern berücksichtigt werden. **
-
Wie berechnet man Gewinn nach Steuern?
Um den Gewinn nach Steuern zu berechnen, muss man zunächst den Bruttogewinn ermitteln, indem man die Gesamteinnahmen abzüglich der Gesamtkosten subtrahiert. Anschließend zieht man die Steuern von diesem Bruttogewinn ab, um den Nettogewinn zu erhalten. Die Steuern können je nach Unternehmensstruktur und Steuergesetzen variieren. Es ist wichtig, die Steuersätze und -regelungen des jeweiligen Landes zu berücksichtigen, um den Gewinn nach Steuern korrekt zu berechnen. Es empfiehlt sich, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die Berechnung korrekt durchgeführt wird. **
Ähnliche Suchbegriffe für Riedel-Christopher-Steuern-beim
-
Riedel:Steuern beim Erben und Schenken, Fachbücher von Christopher RiedelBei der Übertragung von Vermögen darf die damit verbundene Steuerlast nicht unberücksichtigt bleiben. Das vorliegende Werk gibt einen Überblick über die wesentlichen steuerlichen Aspekte bei Erbfällen und Schenkungen. Schwerpunkte sind dabei das Erbschaftsteuergesetz und das Bewertungsgesetz, es wird aber auch ein Blick auf die Ertragsteuern und die Grunderwerbsteuer geworfen. Das Buch richtet sich vor allem an diejenigen, die eine kompakte Zusammenfassung der gesetzlichen Rahmenbedingungen und Anwendungsvorgaben suchen. Die Änderungen erbschaftsteuerlicher Regelungen durch das Wachstumschancengesetz vom 27. März 2024 wurden berücksichtigt. Aus dem Inhalt: - Erbschaft- und Schenkungsteuerrecht - persönliche und sachliche Steuerpflicht - Ermittlung des steuerpflichtigen Erwerbs - Bewertung des Erwerbs - persönliche und sachliche Steuerbefreiungen - Stundung - verfahrensrechtliche Aspekte - Begünstigungen für das Produktivvermögen - steuerorientierte Gestaltungen - Grundzüge des Ertragsteuerrechts - ertragsteuerliche Folgen der Erbauseinandersetzung - Grunderwerbsteuer - Umsatzsteuer - Immobilienbewertung Der Titel ist eine Lizenznahme des Zerb Verlags.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern – Das Arbeitsbuch, Fachbücher von Johann C. KöberDas Arbeitsbuch "Steuern steuern" von Johann C. Köber bietet eine umfassende Anleitung zur Optimierung der Steuerlast und zur Erreichung finanzieller Unabhängigkeit. Es richtet sich an alle, die ihre finanzielle Situation verbessern möchten, indem sie Steuern sparen. Mit über 100 kommentierten Charts und zahlreichen Übungen wird die bewährte Steuern-steuern-Strategie anschaulich vermittelt. Die praxisnahen Beispiele und Rechenbeispiele unterstützen die Leser dabei, die Konzepte besser zu verstehen und anzuwenden. Kontrollfragen am Ende jedes Kapitels ermöglichen es, das Gelernte zu überprüfen und zu vertiefen. Dieses Arbeitsbuch ist eine wertvolle Ressource für alle, die sich mit Steuer- und Finanzthemen auseinandersetzen möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. Köber, David KasperDas Fachbuch "Steuern steuern" von den Steuerberatern Johann C. Köber und David Kasper bietet eine umfassende und praxisnahe Anleitung zur Selbstverwaltung der eigenen Steuerangelegenheiten. Es richtet sich an alle, die ihre Steuerlast aktiv senken und Vermögen aufbauen möchten. Die Autoren erklären verständlich, warum wohlhabende Personen und grosse Unternehmen oft weniger Steuern zahlen und wie auch Einzelpersonen von diesen Strategien profitieren können. Mit der innovativen Drei-Säulen-Strategie wird aufgezeigt, wie man die komplexen deutschen Steuergesetze effektiv navigiert. Die Jubiläumsausgabe enthält aktualisierte Zahlen, Daten und Fakten sowie zusätzliche Strategien, um den Leserinnen und Lesern zu helfen, wie die Profis zu sparen. Dieses Standardwerk ist seit über einem Jahrzehnt eine wertvolle Ressource für alle, die ihre Finanzen selbst in die Hand nehmen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo finde ich Gewinn vor Steuern?
Gewinn vor Steuern findet sich in der Gewinn- und Verlustrechnung eines Unternehmens. Dort wird der Gewinn vor Steuern als Zwischensumme vor Abzug der Steuern ausgewiesen. Dieser Wert gibt Aufschluss darüber, wie profitabel das Unternehmen operiert, bevor Steuern abgeführt werden. Investoren und Analysten betrachten den Gewinn vor Steuern oft als wichtige Kennzahl, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. In der Bilanz eines Unternehmens wird der Gewinn vor Steuern als Teil des Eigenkapitals ausgewiesen. **
-
Was ist der Gewinn nach Steuern?
Der Gewinn nach Steuern ist der Betrag, der übrig bleibt, nachdem alle Steuern von einem Unternehmen abgezogen wurden. Es handelt sich um den Nettogewinn, der für die Aktionäre oder Eigentümer verfügbar ist. Der Gewinn nach Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er kann auch dazu verwendet werden, um die Steuerbelastung eines Unternehmens zu analysieren und Vergleiche mit anderen Unternehmen anzustellen. Insgesamt ist der Gewinn nach Steuern ein entscheidender Wert, um die finanzielle Gesundheit und den Erfolg eines Unternehmens zu bewerten. **
-
Wie viel Steuern zahlen auf Gewinn?
Wie viel Steuern auf Gewinn gezahlt werden müssen, hängt von verschiedenen Faktoren ab, wie dem Steuersatz in dem Land, in dem das Unternehmen ansässig ist, sowie von eventuellen Steuervergünstigungen oder -erleichterungen. In den meisten Ländern wird der Gewinn besteuert, der nach Abzug von Betriebsausgaben, Abschreibungen und anderen abzugsfähigen Kosten verbleibt. Es gibt auch Unterschiede zwischen der Besteuerung von Unternehmen und der Besteuerung von Einzelunternehmern oder Personengesellschaften. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberatungsgesellschaft beraten zu lassen, um die genaue Höhe der Steuern auf den Gewinn zu ermitteln. **
-
Wo stehen latente Steuern in der Bilanz?
Latente Steuern stehen in der Bilanz eines Unternehmens in der Position "Ertragssteuern" oder "Steuerrückstellungen". Sie werden ausgewiesen, um temporäre Unterschiede zwischen den handelsrechtlichen und steuerlichen Gewinnen auszugleichen. Diese Unterschiede entstehen beispielsweise durch Abschreibungen, Rückstellungen oder Bewertungseinheiten nach unterschiedlichen Regelungen. Latente Steuern zeigen somit die zukünftigen Steuerzahlungen oder -erstattungen an, die sich aus diesen temporären Differenzen ergeben könnten. Unternehmen müssen diese latente Steuern in ihrer Bilanz ausweisen, um eine korrekte Darstellung der steuerlichen Verpflichtungen oder Ansprüche zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.